La plupart des Canadiens pensent que leur banque leur offre un taux de change équitable. Or, ce n'est pas le cas. Chaque fois que vous convertissez des dollars canadiens (CAD) en dollars américains (USD), en euros ou en livres sterling (GBP), votre banque intègre discrètement une marge. Cette marge vous coûte souvent de 2 % à 3 % par transaction, ce qui représente des centaines, voire des milliers de dollars par année si vous voyagez, investissez ou envoyez de l'argent à l'étranger.
Ce coût n'apparaît pas comme un poste de dépense distinct car il est intégré au taux de change.
Vous pouvez faire mieux. En comprenant le fonctionnement des taux de change et la manière dont les banques les calculent, vous pouvez optimiser vos dépenses. Un prestataire adapté peut réduire considérablement vos coûts tout en vous offrant un meilleur contrôle de vos opérations de change.
Ce guide compare les banques canadiennes, détaille le coût réel de leurs services et vous explique comment économiser davantage.
Quelles banques canadiennes offrent les meilleurs taux de change ?
Avant de comparer les options, il est important de comprendre une chose : la plupart des institutions financières canadiennes appliquent des taux de change similaires. La différence réside dans la marge qu’elles ajoutent et dans leur transparence à ce sujet.
Ne gaspillez pas d’argent avec les banques.
Obtenez des taux de change jusqu'à 2 % meilleurs avec KnightsbridgeFX
Les banques privilégient la commodité. Les prestataires spécialisés privilégient la valeur.
, par exemple en : KnightsbridgeFX Cette plateforme adopte une approche différente car le change de devises ne devrait pas être coûteux. Au lieu d'intégrer des marges importantes dans les taux, elle utilise une tarification basée sur le volume et vous fait directement bénéficier de ces économies.
Comparaison des taux des principales banques et coopératives de crédit
Lorsque vous comparez les taux de change entre Les principales banques du CanadaVous remarquerez de petites différences, mais elles suivent toutes le même modèle.
Voici ce que vous voyez généralement :
- Grandes banques (RBC, Banque Scotia, TD, BMO, CIBC)Ces banques offrent un accès facile via votre compte bancaire, votre carte de débit ou en agence. Cependant, leurs taux de change incluent souvent une marge de 2 % à 3.5 % au-dessus du taux interbancaire. Pour un change de 100 000 USD : comptez entre 2 000 et 3 500 USD de frais cachés.
- Les coopératives de créditLes coopératives de crédit peuvent proposer des taux de conversion légèrement plus avantageux, notamment pour leurs membres. Toutefois, la plupart dépendent des mêmes fournisseurs de gros que les banques, ce qui limite les économies réalisées.
- kiosques de change dans les aéroports et les commerces de détailCes fournisseurs offrent certes un certain confort, mais leurs tarifs sont souvent les plus élevés, dépassant parfois 3 à 5 % en marges cachées.
Vous pourrez constater de légères différences entre les banques au cours d'une même journée, mais celles-ci sont mineures comparées à la marge que chacune applique.
Le problème majeur réside dans la transparence. La plupart des institutions ne divulguent pas clairement leurs marges.
- Vous ne verrez pas de ligne indiquant les frais.
- Vous recevez un tarif qui semble raisonnable au premier abord.
- Le coût réel ne devient évident que lorsqu'on le compare à un point de référence comme le Taux de la Banque du Canada
VerdictLa plupart des banques et caisses populaires canadiennes offrent des taux similaires, et le coût réel provient de la majoration que vous voyez rarement.
Plateformes numériques et services d'échange en ligne
Les services de change en ligne ont transformé la façon dont les Canadiens accèdent aux devises étrangères. Cela s'explique par le fait que les services spécialisés de change en ligne ont profondément modifié la façon dont les Canadiens accèdent aux devises étrangères. prestataires de change Ces plateformes offrent un avantage concurrentiel indéniable en termes de coûts par rapport aux banques traditionnelles. Elles mettent l'accent sur :
- Des frais généraux inférieurs à ceux des banques
- Tarification transparente
- Exécution plus rapide pour vos transferts d'argent et vos besoins de transferts internationaux
Les options courantes incluent les applications fintech, les courtiers en devises et les fournisseurs spécialisés.
Voici comment ils se comparent :
- Applications fintechNous proposons des tarifs compétitifs pour les petits transferts et les dépenses quotidiennes, souvent liés à votre carte de débit ou à votre portefeuille mobile.
- Les courtiers en devises (comme KnightsbridgeFX)Conçu pour les transactions importantes, comme les achats immobiliers, les investissements ou les paiements d'entreprises. Vous bénéficiez de taux de change plus avantageux et d'un service personnalisé.
- Plateformes numériques appartenant à la banque: Les marges restent au niveau des banques, même si l'interface semble moderne.
Pourquoi de nombreux Canadiens choisissent des fournisseurs spécialisés :
- Des taux plus proches du taux moyen du marché
- Tarification transparente sans marges cachées
- Accès en ligne sans avoir besoin de se rendre en agence
Si vous envoyez régulièrement de l'argent à l'étranger, convertissez des CAD en USD ou effectuez des transactions en devises comme la GBP, le CHF ou le MXN, les prestataires de change spécialisés sont systématiquement plus avantageux que les banques en termes de coûts.
Par exemple, KnightsbridgeFX, une entreprise appartenant à des Canadiens spécialiste du change, est construite autour d'un principe : Le change de devises ne devrait pas être cher.Voici pourquoi vous pouvez lui faire confiance :
- Enregistrer par CANAFE
- Des taux imbattables avec une tarification transparente
- Pas de frais cachés ni de surprises.
- Accès à des spécialistes des devises pour obtenir de l'aide.
VerdictPour la plupart des transactions, les prestataires de change spécialisés offrent de meilleurs taux, une plus grande transparence et des coûts globaux nettement inférieurs à ceux des banques.
Combien les banques canadiennes facturent-elles pour les opérations de change ?
On voit rarement des « frais » présentés comme des frais de change. En réalité, les banques gagnent de l'argent grâce au taux de change lui-même. Pour comprendre le coût réel, il faut distinguer deux éléments : les marges et les frais supplémentaires.
Comprendre les marges et les spreads de change
Chaque devise possède un taux de change interbancaire en temps réel, celui que vous voyez sur un convertisseur de devises ou auprès de la Banque du Canada. Le coût le plus élevé ne correspond pas aux frais figurant sur votre relevé, mais à la marge intégrée au taux de change lui-même.
L'écart correspond à la différence entre le taux interbancaire (le taux réel publié par la Banque du Canada ou affiché sur les sites d'actualités financières) et le taux effectivement proposé par votre banque. La plupart des banques canadiennes appliquent des écarts de 2 % à 2.5 % ou plus sur les taux de change CAD/USD.
Voici comment cela fonctionne en pratique :
Si le taux de change interbancaire du dollar canadien (CAD) par rapport au dollar américain (USD) est de 1.3500, votre banque pourrait vous proposer un taux de 1.3838, empochant ainsi la différence sur chaque dollar converti. Sur un échange de 10 000 $, cet écart de 2.5 % vous coûte 250 $. Sur l’achat d’une propriété ou le paiement de frais de scolarité d’une valeur de 100 000 $, le même écart vous coûte 2 500 $.
Les banques font de la publicité pour des « taux compétitifs » ou « sans frais », mais c'est la marge qu'elles vous facturent réellement, et elle est rarement divulguée au préalable.
Des fournisseurs comme KnightsbridgeFX fonctionnent différemment, proposant des taux beaucoup plus proches du taux interbancaire avec des marges nettement inférieures à celles appliquées par les banques. Cette différence est significative, notamment pour les transactions importantes comme… Conversions CAD vers USD pour les achats immobiliers, les frais de scolarité ou les transferts de retraite.
Frais supplémentaires pour les services de change de devises
Outre la marge de change, les banques canadiennes appliquent plusieurs frais supplémentaires :
- Frais de virementLa plupart des banques canadiennes facturent de 15 $ à 80 $ par virement international sortant, selon que vous l'initiez en ligne, par téléphone ou en succursale.
- Recevoir des fraisCertaines institutions facturent de 10 à 20 dollars lorsque des devises étrangères sont déposées sur votre compte.
- Frais de service et de traitementLes devises moins courantes nécessitent souvent une commande préalable et entraînent des frais de traitement fixes.
- Frais de tenue de compteLes comptes en devises étrangères peuvent entraîner des frais mensuels, ainsi que des frais de conversion à chaque transfert de fonds.
- Frais de livraisonLes commandes physiques de devises étrangères entraînent généralement des frais supplémentaires de 5 $ à 15 $ pour la livraison par coursier ou en agence.
En ajoutant ces frais à la marge de change, le coût total d'une opération de change bancaire peut facilement atteindre 3 à 4 % du montant de la transaction. Pour un achat de 10 000 $ US, cela représente un coût total de 300 à 400 $ US.
Avec KnightsbridgeFX, vous évitez la plupart de ces calques. Vous obtenez :
- Tarification transparente
- Pas de spreads cachés
- Frais de transfert clairs (le cas échéant) à l'avance
Quels services de change les banques canadiennes proposent-elles ?
Les banques proposent une large gamme de services de change. Le compromis est simple : commodité contre coût. On peut changer des devises presque partout, mais cette accessibilité a un prix.
Services de change en agence
Se rendre en agence est la méthode la plus traditionnelle, mais elle s'accompagne des taux les plus élevés du marché, souvent de 2.5 % à 4 % supérieurs au taux moyen. Vous payez pour les frais généraux liés aux agences, au personnel des guichetiers et au stock de devises. De plus, de nombreuses agences ne disposent pas de quantités importantes de devises moins courantes ; il vous faudra donc peut-être les commander à l'avance et attendre plusieurs jours ouvrables.
Pour de petites sommes d'argent liquide nécessaires à un voyage, par exemple de 200 à 500 dollars pour des dépenses immédiates, la commodité d'un change en agence peut suffire. En revanche, pour des transactions plus importantes, comme l'achat d'un bien immobilier ou le paiement de frais de scolarité, l'écart de coût par rapport à un prestataire spécialisé devient suffisamment significatif pour justifier une autre solution.
options de change en ligne et mobiles
La plupart des banques permettent désormais d'effectuer des opérations de change en ligne via votre compte bancaire.
Vous pouvez:
- Convertir des CAD en USD ou autres devises
- Envoyez de l'argent à l'international
- Mettre en place des virements récurrents
Les avantages incluent la commodité du télétravail, l'intégration à vos comptes existants et des délais de traitement plus rapides. Cependant, le problème principal demeure : les taux de change présentent toujours des écarts importants et les frais de virement bancaire et international restent applicables.
À l'inverse, KnightsbridgeFX offre une expérience en ligne similaire, mais avec des prix nettement plus avantageux et un service d'assistance dédié pour vous accompagner dans vos transactions.
Pour les petites transactions occasionnelles inférieures à 500 $, l'application mobile de votre banque peut suffire. Mais pour les échanges plus importants ou plus fréquents, les plateformes de change spécialisées offrent un rapport qualité-prix nettement supérieur, tout en conservant la même simplicité d'utilisation numérique.
Cartes de voyage et comptes en devises étrangères
Les cartes de voyage prépayées et les comptes en devises étrangères sont attrayants pour les voyageurs fréquents, tels que les snowbirds ou à ceux qui ont des besoins réguliers en devises étrangères. Cependant, la conversion initiale s'effectue toujours au taux majoré de la banque, souvent de 2.5 % ou plus au-dessus du taux interbancaire, auquel s'ajoutent d'éventuels frais de chargement, des frais de tenue de compte mensuels, des frais de retrait aux distributeurs automatiques et des pénalités d'inactivité.
Une solution pratique consiste à convertir vos fonds auprès d'un prestataire spécialisé afin de bénéficier de meilleurs taux de change, puis à transférer la devise étrangère sur votre carte de voyage ou votre compte bancaire. Vous profitez ainsi des avantages d'une carte de voyage sans payer la commission bancaire intégrale sur la conversion.
Comment obtenir de meilleurs taux de change auprès des banques canadiennes
Même en tenant compte des contraintes liées à la tarification bancaire traditionnelle, quelques Les stratégies peuvent réduire les coûts de conversion de devises.
Optimisez le moment de votre change de devises pour bénéficier de meilleurs taux.
Les marchés des changes fluctuent constamment, influencés par la publication de données économiques, les décisions des banques centrales et l'évolution de la situation géopolitique. La paire CAD/USD est généralement la plus active pendant les heures de chevauchement des marchés nord-américain et européen, soit approximativement de 8 h à 12 h (heure de l'Est), lorsque la liquidité est maximale et les écarts de taux les plus faibles.
Les banques ont également tendance à augmenter leurs marges les week-ends et les jours fériés ; par conséquent, effectuer une transaction en semaine, pendant les heures ouvrables, permet généralement d’obtenir un meilleur taux.
Pour les transactions importantes, surveiller les taux sur plusieurs jours et définir un objectif via le système d'alerte de votre banque peut vous aider à éviter les périodes défavorables. Cependant, même un timing parfait ne compensera pas un spread trop élevé. Une banque appliquant un taux supérieur de 2.5 % au taux moyen du marché vous coûtera toujours nettement plus cher qu'un établissement spécialisé proposant des taux proches du marché, quelle que soit la date de votre transaction.
Négocier de meilleurs taux pour les transactions importantes
Pour tout échange de 10 000 $ ou plus, il est préférable de s'adresser directement à un directeur d'agence ou à un conseiller bancaire plutôt que d'accepter le taux de change standard. Expliquez le montant de votre transaction et demandez s'il est possible de réduire la marge ou d'obtenir une exonération des frais de virement. Certaines banques peuvent accorder des avantages, notamment si vous détenez un compte premium ou si vous entretenez une relation de longue date avec l'établissement.
Même les taux négociés par les banques sont rarement aussi avantageux que ceux proposés par les bureaux de change. Avant d'effectuer un change important, demandez toujours un devis écrit indiquant le taux de change, les frais éventuels et le montant total que vous recevrez.
Pour les sommes importantes, comparer la meilleure offre de votre banque avec celle d'un prestataire comme KnightsbridgeFX révèle souvent des milliers de dollars d'économies potentielles.
Arrêtez de surpayer les frais de change.
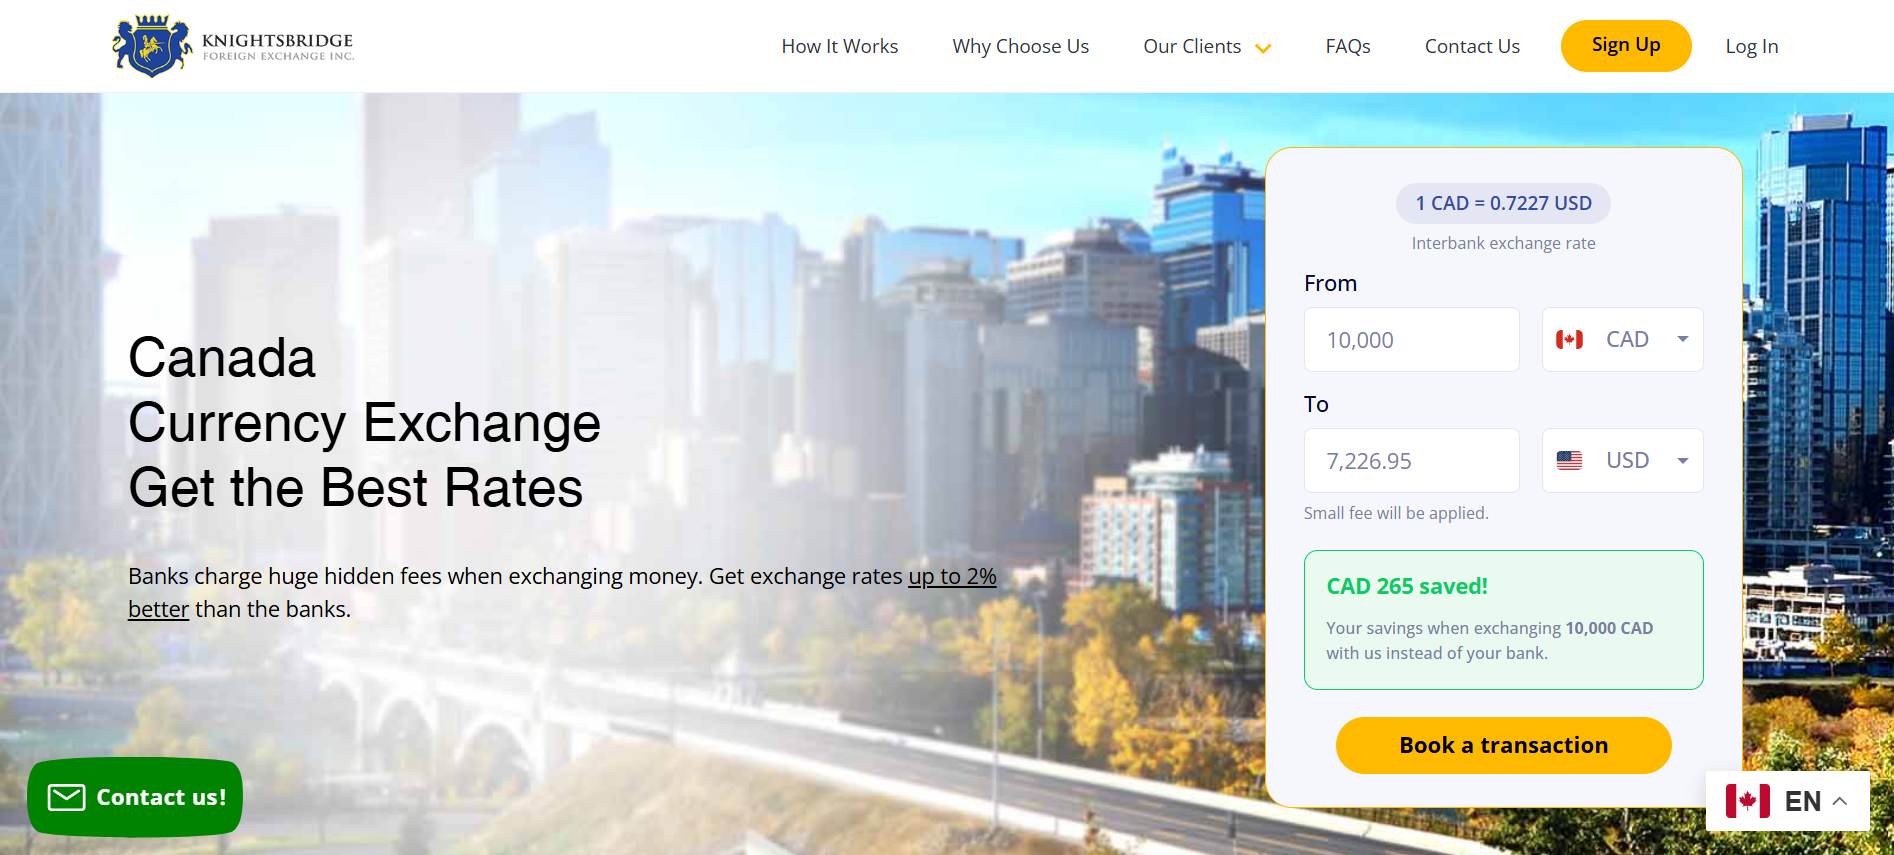
Le choix de la bonne solution de change a un impact direct sur la somme d'argent que vous conservez.
Pour les petits transferts occasionnels inférieurs à 5 000 $, votre banque peut suffire. Mais pour les transactions plus importantes ou plus fréquentes, la différence de coût s'accumule rapidement. Un virement de 50 000 $ au taux bancaire habituel peut coûter entre 1 000 $ et 1 750 $ de plus qu'avec un prestataire spécialisé.
La meilleure solution est simple : utilisez votre banque par commodité en cas de besoin, mais faites appel à un bureau de change spécialisé pour les transferts plus importants, là où les économies sont les plus importantes.
Prêt à découvrir combien vous pourriez économiser ? Inscrivez-vous dès aujourd'hui sur KnightsbridgeFX ! pour bénéficier de meilleurs taux, d'une tarification transparente et d'un soutien expert pour tous vos besoins en matière de change de devises.
 AUD
 CAD
 EUR
 GBP
 NZD
 USD

