Vous souhaitez peut-être changer de l'argent pour un voyage, régler un achat en ligne en dollars américains (USD) ou envoyer un paiement à l'étranger. Avant de vous engager, vous voulez une réponse claire à une question : quel est le montant exact des frais de change ?
En réalité, cela dépend bien plus du lieu et de la méthode d'échange que la plupart des gens ne le pensent. La conversion de 1 000 $ peut vous coûter 10 $ ou 150 $, et le prestataire qui vous facture 150 $ est peut-être celui qui annonce une conversion « sans frais ».
Ce guide détaille les frais de change habituels pour les Canadiens, méthode par méthode, y compris les services spécialisés, les banques, les cartes bancaires, les guichets automatiques et les bornes interactives. Vous apprendrez également à repérer les frais cachés et à vérifier tout taux qui vous est proposé.
Une petite précision avant de commencer : les taux de change et les frais varient régulièrement, les chiffres ci-dessous reflètent donc des structures de coûts générales plutôt que des cotations en temps réel.
Quel est le montant des frais de change ?
Les frais de change représentent généralement entre moins de 1 % et 8 % (voire plus) du montant échangé, selon la méthode utilisée. Pour un échange de 1 000 $, cela correspond à une différence entre payer environ 10 $ et payer 80 $ ou plus. La majeure partie de ce coût est intégrée au taux de change plutôt que d'être affichée comme frais.
Frais typiques selon la méthode d'échange
Voici un comparatif des options les plus courantes en termes de coût total, incluant les majorations tarifaires et les frais de service.
Ne gaspillez pas d’argent avec les banques.
Obtenez des taux de change jusqu'à 2 % meilleurs avec KnightsbridgeFX
| Méthode d'échange | coût total typique |
| spécialistes du change | Souvent en dessous de 1% |
| Banques et coopératives de crédit | De 2 % à 3.5 %, plus d'éventuels frais de service |
| Cartes de crédit et de débit à l'étranger | 2.5% à 5.5% |
| Retraits aux distributeurs automatiques à l'étranger | 3 % à 6 %, plus frais fixes |
| Aéroports et kiosques touristiques | 8% à 15% |
Pourquoi les frais réels figurent généralement dans le tarif et non sur le reçu
Chaque paire de devises possède un taux de change interbancaire, qui correspond au point médian entre les prix d'achat et de vente internationaux. C'est ce taux que vous voyez sur Google ou sur un convertisseur de devises comme XE. Aucun courtier ne vous l'applique directement. Ils intègrent leur marge dans le taux qu'ils vous proposent, puis mettent en avant des frais réduits, voire nuls.
Cet écart entre le taux moyen du marché et votre taux représente les frais réels. Les banques construisent généralement un 2% à 3% de majoration Les bureaux de change des aéroports et des zones touristiques appliquent des marges de 8 à 10 %, voire plus, directement intégrées à leurs taux de change. Ces frais n'apparaissent pas sur votre reçu, ce qui explique pourquoi tant de Canadiens ne les remarquent qu'à la réception de leur relevé.
Frais de change selon la méthode
Chaque méthode Vous facturez différemmentet il est important de bien comprendre ces variations.
spécialistes du change
Les spécialistes du change gagnent de l'argent grâce à une petite marge intégrée au taux, généralement bien inférieure à 1 % sur les principales paires de devises, sans frais de service supplémentaires. Change de devises C'est leur unique activité, ils fonctionnent donc sur le volume et leurs marges sont plus faibles que celles des banques.
KnightsbridgeFX, par exemple, propose Change de devises pour les Canadiens Des taux généralement 1.5 % à 2.5 % plus avantageux que ceux des banques, sans frais cachés et avec des transferts gratuits. En contrepartie, un montant minimum de change est requis (2 000 $ chez KnightsbridgeFX), ce qui rend les spécialistes plus adaptés aux transactions importantes qu'aux petits montants pour un week-end.
Banques et coopératives de crédit
Banks Ils appliquent une majoration de taux, généralement de 2 à 3 % par rapport au taux moyen du marché, et y ajoutent souvent des frais de virement ou de service. De plus, ils affichent des taux différents pour les paiements en espèces et les paiements électroniques ; le taux appliqué aux factures physiques est donc généralement moins avantageux que celui d'une conversion de compte à compte.
Les banques sont pratiques si vous y avez déjà un compte, et offrent un bon rapport qualité-prix pour les petites sommes d'argent liquide réservées à l'avance pour vos voyages. Pour une vue d'ensemble complète de chaque option, veuillez consulter [lien vers la page d'information]. grande banque canadienne frais, voir notre détail des taux de change bancaires.
Cartes de crédit et de débit à l'étranger
Les réseaux de cartes comme Visa, Mastercard et American Express appliquent un taux de conversion proche du taux moyen du marché. Le coût plus élevé provient de l'émetteur de votre carte : la plupart des cartes de crédit canadiennes ajoutent des frais. Frais de transaction à l'étranger de 2.5% sur chaque achat effectué dans une autre devise.
Il s'agit de deux frais distincts, et vous pouvez les payer tous les deux en même temps :
- Frais de transaction à l'étranger : Une surtaxe de votre émetteur de carte est appliquée à tout achat en devise étrangère.
- Frais de conversion de devises : La marge intégrée au taux de change utilisé pour convertir l'achat, fixée par le réseau ou, en cas de conversion dynamique des devises, par le commerçant.
Quelques cartes canadiennes sont sans frais de change, ce qui supprime la surtaxe mais pas la conversion elle-même. Les cartes restent l'un des moyens les plus économiques de dépenser à l'étranger, à condition d'éviter les pièges mentionnés ci-dessous.
Retraits aux distributeurs automatiques à l'étranger
Retirer de l'argent à l'étranger engendre plusieurs frais : les frais de retrait à l'étranger de votre banque (jusqu'à 3.5 % dans certaines banques canadiennes), des frais fixes de l'opérateur du guichet automatique et la majoration du taux de change. Coût total de 2.5 % à 3.5 %, en plus de frais fixes de 1 à 5 dollars, sont fréquentes. Les petits retraits font augmenter le pourcentage car les frais fixes restent inchangés.
Les guichets automatiques sont pratiques pour retirer de petites sommes d'argent liquide local à l'arrivée, mais assurez-vous d'utiliser des machines appartenant à une banque, refusez toute offre de conversion en dollars canadiens (CAD) au terminal et retirez une seule fois plutôt que plusieurs fois.
Aéroports et kiosques touristiques
Les bornes automatiques dans les aéroports sont l'option la plus courante et la plus chère. Il n'est pas rare que les bureaux de change des aéroports facturent des frais. 14 % de plus que le taux de change officielcertaines primes dépassant même 17 %. Les bornes interactives s'adressent à une clientèle captive qui n'a pas le temps de comparer les prix, et les panneaux « 0 % de commission » signifient simplement que le coût total est inclus dans le tarif.
Les coûts cachés qui font grimper vos frais de change
Trois coûts n'apparaissent jamais comme poste de dépense, et ce sont eux qui causent la plupart des dégâts :
1. Majoration du taux de change par rapport au taux interbancaire
La majoration correspond à l'écart entre le taux interbancaire et le taux qui vous est proposé. Elle s'applique à presque toutes les méthodes mentionnées ci-dessus. Une majoration de 3 % sur un échange de 10 000 $ représente 300 $ de frais supplémentaires avant même que ces derniers ne soient affichés. Les prestataires comptent sur le fait que les clients comparent les frais affichés plutôt que les taux ; ainsi, un échange « sans frais » peut s'avérer plus coûteux qu'un échange avec des frais affichés et un taux plus avantageux.
2. Conversion dynamique des devises
La conversion dynamique des devises (CDD) vous propose de payer en dollars canadiens lorsqu'un terminal, un guichet automatique ou un site web étranger vous offre cette possibilité. C'est rassurant, certes, mais c'est aussi l'une des pires options en matière de voyage. Le taux de CDD inclut généralement… majoration de 3 % à 7 % par rapport au taux réelDe plus, les frais de transaction à l'étranger de 2.5 % prélevés par votre carte peuvent s'appliquer. Choisissez toujours la devise locale et laissez votre réseau bancaire gérer la conversion.
3. Frais fixes et pénalités de faible montant
Les frais fixes pénalisent de manière disproportionnée les petits échanges. Des frais de 5 $ pour un retrait au distributeur automatique, auxquels s'ajoutent 3.50 $ de frais bancaires, représentent 4.3 % sur un retrait de 200 $, avant même que la majoration du taux de change ne soit prise en compte. Les frais de virement et les frais de service des bornes fonctionnent de la même manière : plus le montant de l'échange est faible, plus la part des frais supplémentaires est importante.
Comment calculer ce que vous payez réellement
Ne vous fiez pas aux arguments marketing des fournisseurs. Effectuez cette vérification :
- Consultez le taux interbancaire sur Google ou un convertisseur de devises comme XE.
- Notez le taux proposé par votre fournisseur pour cette même paire de devises.
- Convertissez votre montant aux deux taux et prenez la différence.
- Ajoutez les frais fixes éventuels, puis divisez le coût total par votre montant pour obtenir un pourcentage.
Supposons que le taux de change moyen soit de 1 CAD = 0.7300. USDVotre banque vous propose un taux de change de 0.7080. En échangeant 1 000 $ CA, vous obtenez 708 $ US au lieu de 730 $, soit une différence de 22 $ US, ou environ 3 %. Ajoutez 16 $ de frais de virement et le coût réel grimpe à environ 5 %. Ce chèque est valable pour toutes les paires de devises, du dollar canadien à l’euro (EUR), à la livre sterling (GBP), au peso mexicain (MXN) ou au yen japonais (JPY).
Ce même test fonctionne chez tous les fournisseurs, y compris KnightsbridgeFX. Nous publions des tarifs transparents afin que nos clients puissent faire leurs calculs avant de s'engager.
Comment limiter les frais de change
Il est impossible d'éviter totalement les frais de change, mais quelques habitudes permettent de les réduire considérablement :
Évitez les lieux les plus chers.
N’effectuez jamais de change dans les aéroports ou les hôtels, sauf en cas d’urgence réelle, et même dans ce cas, ne changez que le nécessaire pour la journée. Si un terminal ou un commerçant à l’étranger vous propose de vous payer en dollars canadiens, refusez et payez en monnaie locale.
Consolidez et planifiez vos échanges
Un échange de 3 000 $ coûte moins cher que trois échanges de 1 000 $, car les frais fixes ne sont facturés qu'une seule fois et les montants plus importants bénéficient souvent de taux plus avantageux. Si votre calendrier est flexible, surveillez les taux de change pendant quelques semaines avant d'effectuer votre conversion, car même une légère variation peut avoir un impact significatif.
Pour des tactiques plus pratiques, consultez notre 10 façons d'économiser sur le change de devises.
Pour les montants plus importants, faites appel à un spécialiste.
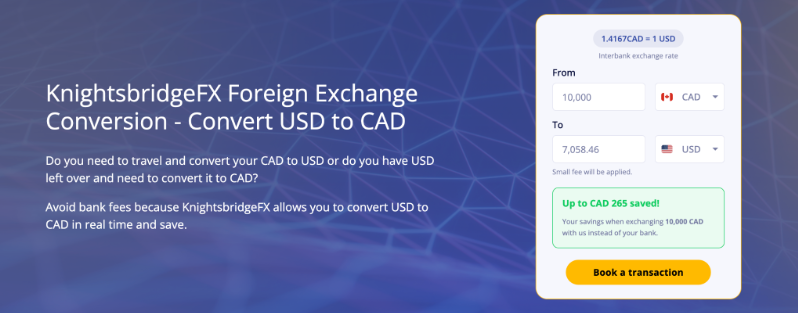
Pour les échanges de 2 000 $ ou plus, faire appel à un spécialiste est généralement la solution la plus économique. KnightsbridgeFX propose des taux généralement de 1.5 % à 2.5 % plus avantageux que ceux des banques, vérifie quotidiennement les taux bancaires et garantit ses offres. Meilleur tarif garanti—Si vous trouvez un meilleur taux auprès de votre banque, nous nous alignerons. Il n'y a pas de frais cachés et les transferts sont gratuits. Sur un montant de 10 000 $ Conversion CAD vers USDUne économie de 2 % représente 200 $ qui restent dans votre poche.
Conservez la pleine valeur de votre argent
Les frais de change varient considérablement selon l'établissement où vous effectuez le change, et le montant affiché correspond rarement au coût réel. C'est la marge bénéficiaire qui l'est. Comparez les taux proposés au taux interbancaire et l'option la plus avantageuse s'impose : les cartes sans frais de change pour les petits achats à l'étranger et un spécialiste pour les montants plus importants.
KnightsbridgeFX est une société canadienne fondée en 2009, enregistrée auprès de FINTRAC, bénéficiant d'une cote A+ auprès du Better Business Bureau et à laquelle font confiance plus de 150 000 clients. Démarrer est simple—Obtenez un devis, confirmez votre taux et transférez vos fonds en toute sécurité.
Évitez les majorations et conservez davantage à chaque transaction. Ouvrez un compte KnightsbridgeFX gratuit dès aujourd'hui et bénéficiez de taux imbattables, sans frais cachés.
Questions fréquentes sur les frais de change
Quels sont les frais de change typiques au Canada ?
Au Canada, les frais de change s'élèvent généralement de 2 % à 3 % dans les banques et à environ 2.5 % pour les achats par carte de crédit. Les spécialistes facturent moins de 1 %, tandis que les guichets automatiques appliquent des taux beaucoup plus élevés. Ces frais sont généralement intégrés au taux de change plutôt qu'indiqués séparément, et de nombreuses banques ajoutent des frais de service pour les virements ou les traites en sus de la majoration du taux.
Combien coûte le change de 1 000 $ ?
Changer 1 000 $ coûte entre 10 et 150 $ environ, selon la méthode. Un bureau de change spécialisé applique généralement une marge inférieure à 10 $. Une banque, une fois les frais et la majoration pris en compte, coûte entre 20 et 35 $. Un guichet automatique dans un aéroport peut prélever entre 80 et 150 $ sur ces mêmes 1 000 $, rien qu'avec son taux de change ; c'est pourquoi le lieu est plus important que le montant.
Quelle est la différence entre des frais de transaction à l'étranger et des frais de conversion de devises ?
Les frais de transaction à l'étranger sont une surtaxe appliquée par votre émetteur de carte, généralement de 2.5 % au Canada, lorsque vous payez en devise étrangère. Les frais de conversion de devises correspondent à la majoration intégrée au taux de change utilisé pour convertir l'achat. Il s'agit de frais distincts, et vous pouvez les payer simultanément. Par exemple, l'acceptation de la conversion dynamique de devises à un terminal à l'étranger entraîne une majoration du taux de change, en plus des frais de transaction à l'étranger de votre émetteur.
Pourquoi les bureaux de change des aéroports facturent-ils des prix aussi élevés ?
Les bureaux de change des aéroports pratiquent des taux élevés car ils desservent une clientèle captive. Les voyageurs ayant besoin d'argent liquide immédiatement n'ont pas le temps de comparer les taux, ce qui explique la faible concurrence et les loyers élevés des aéroports répercutés sur le taux de change. Des majorations de 8 % à 15 % par rapport au taux interbancaire sont courantes. Si vous devez absolument utiliser un bureau de change, ne changez que le nécessaire pour votre première journée.
 AUD
 CAD
 EUR
 GBP
 NZD
 USD

